AiLabo.eu test AI in de praktijk
Kan AI de voorraad, omzet en winst van een KMO correct berekenen?
Veel ondernemers gebruiken AI om teksten te schrijven, informatie samen te vatten of gegevens te analyseren. Maar wat gebeurt er wanneer je een AI-model een ingewikkelde financiële berekening laat uitvoeren?
We bedachten een fictieve KMO die drie soorten kantoorartikelen verkoopt. De onderneming heeft verschillende aankoopprijzen, leveranciersleveringen, kortingen, retourzendingen, beschadigde producten en bedrijfskosten. Vervolgens vroegen we vier populaire AI-modellen om de omzet, voorraadwaarde en bedrijfswinst voor één maand te berekenen.
ChatGPT, Gemini, Claude en Perplexity kregen dezelfde uitgebreide opdracht. We gebruikten de gratis versies en vergeleken hun antwoorden met een afzonderlijk gecontroleerde berekening.
Het resultaat is opvallend: twee modellen berekenden alles correct, terwijl twee andere modellen meerdere fouten maakten. Vooral de manier waarop sommige fouten werden uitgelegd, verdient aandacht.
De test in het kort
Dezelfde opdracht, verschillende financiële resultaten
De vier AI-modellen kregen dezelfde gegevens over een fictieve KMO. De belangrijkste eindvraag was hoeveel bedrijfswinst de onderneming in januari 2026 realiseerde.
Gecontroleerde bedrijfswinst
€ 2.010,72
Zowel ChatGPT als Claude kwamen tot dit correcte resultaat. Ook hun berekeningen van de omzet, FIFO-voorraad, transactiekosten en beschadigde producten klopten.
| AI-model | Berekende bedrijfswinst | Vaststelling |
|---|---|---|
| ChatGPT | € 2.010,72 | Correct |
| Gemini | € 1.999,06 | Meerdere fouten |
| Claude | € 2.010,72 | Correct |
| Perplexity | € 1.449,80 | Meerdere fouten |
Het kleine verschil bij Gemini betekent niet dat de berekening bijna volledig correct was: verschillende fouten compenseerden elkaar gedeeltelijk. Perplexity maakte onder meer fouten bij de kortingen, voorraadwaardering en winstberekening.
Dit is één praktijktest, met één antwoord per model. De resultaten beschrijven hoe deze vier gratis AI-modellen bij deze specifieke opdracht presteerden. We trekken er geen algemene conclusies uit over welk model altijd het betrouwbaarst is.
Op deze pagina
Zo hebben we de AI-modellen getest
- Hoe hebben we de test uitgevoerd?
- De volledige opdracht aan de vier AI-modellen
- Wat zijn de correcte financiële resultaten?
- ChatGPT: een correcte en uitgebreide analyse
- Gemini: fouten ondanks het gebruik van Python
- Claude: correct met een compactere uitleg
- Perplexity: fouten bij kortingen, voorraad en winst
- De vier AI-modellen naast elkaar
- Waarom waren sommige berekeningen fout?
- Zijn dit rekenfouten of AI-hallucinaties?
- Hoe gebruik je AI veiliger voor bedrijfsberekeningen?
- Onze uitgebreide conclusie
Testopzet
Een fictieve onderneming, maar realistische bedrijfsberekeningen
Voor deze test bedachten we een KMO die bureaulampen, toetsenborden en monitorarmen verkoopt. De onderneming heeft een beginvoorraad, ontvangt nieuwe goederen, verwerkt vijf verkoopbestellingen en krijgt enkele producten terug van klanten.
We voegden bewust situaties toe die een financiële berekening ingewikkelder maken:
- Verschillende aankoopprijzen voor hetzelfde product.
- Transportkosten die in de aankoopwaarde moeten worden verwerkt.
- Verkopen met verschillende kortingspercentages.
- Geretourneerde producten die opnieuw in de voorraad komen.
- Beschadigde producten die moeten worden afgeboekt.
- Goederen in consignatie die niet van de onderneming zijn.
- Een ontvangen voorschot voor een bestelling die pas later wordt geleverd.
- Transactiekosten die op het juiste factuurbedrag moeten worden berekend.
Waarom gebruiken we FIFO?
De voorraad wordt gewaardeerd volgens het FIFO-principe: First In, First Out. Dat betekent dat bij een verkoop de oudste beschikbare voorraad eerst wordt gebruikt voor de kostprijsberekening.
Bij onze opdracht maakt vooral de volgorde van de retouren en nieuwe leveringen het verschil. Een retour die op 19 januari binnenkomt, moet op de juiste plaats in de voorraadadministratie terechtkomen. Je mag niet zomaar alle aankopen, verkopen en retouren achteraf bij elkaar optellen.
Wat kreeg elk AI-model?
ChatGPT, Gemini, Claude en Perplexity kregen dezelfde gedetailleerde opdracht, met dezelfde bedragen, data en rekenregels. We gebruikten de gratis versies. We verboden niet dat een model zelf een rekenhulpmiddel zou gebruiken.
We beoordelen telkens het oorspronkelijke antwoord, zonder eerst een correctieronde te laten uitvoeren. De uitkomsten zijn gecontroleerd op basis van de gegevens en de chronologische voorraadbewegingen.
Niet alleen of een model het juiste eindbedrag geeft, maar ook of het de tussenberekeningen juist uitvoert, de gegevens correct interpreteert en eventuele fouten daadwerkelijk opmerkt.
De oorspronkelijke prompt
Welke opdracht kregen ChatGPT, Gemini, Claude en Perplexity?
We gaven de vier modellen een uitgebreide financiële opdracht over januari 2026. Daarbij moesten ze dertien vragen beantwoorden, van netto productomzet tot een volledige controle van de eindvoorraad.
Bekijk de volledige testprompt
FINANCIËLE ANALYSE VAN EEN KMO – JANUARI 2026

Ik heb een kleine onderneming die drie soorten kantoorartikelen verkoopt. Ik wil dat je de voorraad, omzet, brutowinst en bedrijfswinst over januari 2026 nauwkeurig berekent.

Er zijn verschillende inkoopmomenten, prijsverschillen, kortingen, retouren en bijkomende kosten.

BELANGRIJKE REGELS

- Alle bedragen zijn exclusief btw. Laat btw volledig buiten de berekeningen.
- Gebruik de FIFO-methode voor de voorraadwaardering: de oudste beschikbare voorraad wordt eerst verkocht.
- Transportkosten van leveranciers worden opgenomen in de aankoopwaarde van de voorraad. Ze mogen dus niet nogmaals als aparte bedrijfskosten worden afgetrokken.
- Verdeel de transportkosten van elke leverancierslevering gelijkmatig over alle aangekochte stuks in die levering, ongeacht het product.
- Retourgenomen, verkoopbare producten keren op de retourdatum als een nieuwe FIFO-voorraadlaag terug, tegen hun oorspronkelijke kostprijs.
- Beschadigde producten worden tegen FIFO-kostprijs uit de voorraad verwijderd en vormen een afzonderlijke verliespost.
- Rond geldbedragen pas bij het eindresultaat af op twee decimalen.

1. DE PRODUCTEN

L – Bureaulamp – verkoopprijs € 79
K – Toetsenbord – verkoopprijs € 119
M – Monitorarm – verkoopprijs € 179

2. BEGINVOORRAAD OP 1 JANUARI

L: 45 stuks aan € 32 per stuk
K: 35 stuks aan € 55 per stuk
M: 24 stuks aan € 75 per stuk

3. NIEUWE VOORRAADLEVERINGEN

5 januari:
- 35 bureaulampen aan € 35 per stuk.
- 25 toetsenborden aan € 52 per stuk.
- Transportkosten: € 180 voor de volledige levering.

13 januari:
- 25 bureaulampen aan € 34 per stuk.
- 20 monitorarmen aan € 80 per stuk.
- Transportkosten: € 225 voor de volledige levering.

22 januari:
- 30 toetsenborden aan € 57 per stuk.
- 15 monitorarmen aan € 78 per stuk.
- Transportkosten: € 135 voor de volledige levering.

Alle aangekochte producten zijn op de vermelde datum ontvangen en worden vanaf die datum in de FIFO-voorraad opgenomen.

4. VERKOOPORDERS

Alle bestellingen zijn op de vermelde datum volledig geleverd.

7 januari:
35 lampen, 20 toetsenborden, 10 monitorarmen.
10% korting op alle producten.

11 januari:
15 lampen, 25 toetsenborden, 8 monitorarmen.
5% korting op alle producten.

15 januari:
22 lampen, 5 toetsenborden, 18 monitorarmen.
12% korting UITSLUITEND op lampen.

24 januari:
10 lampen, 25 toetsenborden, 15 monitorarmen.
7% korting op alle producten.

28 januari:
12 lampen, 12 toetsenborden, 4 monitorarmen.
Geen korting.

De kortingen worden toegepast op de verkoopprijs exclusief btw.

5. VERZENDKOSTEN

Datum – aangerekend aan klant – werkelijk betaald

7 januari: € 45 – € 28
11 januari: € 0 – € 40
15 januari: € 30 – € 45
24 januari: € 60 – € 55
28 januari: € 15 – € 30

De aangerekende verzendkosten zijn omzet. De werkelijke verzendkosten zijn bedrijfskosten.

6. RETOURZENDINGEN

19 januari:
- 4 bureaulampen uit de bestelling van 7 januari.
- 3 toetsenborden uit de bestelling van 11 januari.
- Alle 7 producten zijn opnieuw verkoopbaar.
- Oorspronkelijke FIFO-kostprijs lampen: € 32 per stuk.
- Oorspronkelijke FIFO-kostprijs toetsenborden: € 55 per stuk.

20 januari:
- 2 monitorarmen uit de bestelling van 15 januari.
- Deze exemplaren kwamen uit de levering van 13 januari.
- Hun oorspronkelijke aankoopwaarde bedraagt € 85 per stuk, inclusief toegerekende transportkosten.
- Beide zijn opnieuw verkoopbaar.

Bij alle retourzendingen ontvangt de klant de werkelijk betaalde productprijs terug, rekening houdend met de oorspronkelijke korting. Eventueel aangerekende verzendkosten worden niet terugbetaald.

De oorspronkelijke kostprijs van de geretourneerde producten wordt teruggedraaid uit de kostprijs van de verkopen. De producten worden op hun retourdatum als nieuwe FIFO-voorraadlaag opgenomen.

7. BIJZONDERE VOORRAADBEWEGINGEN

26 januari – consignatie:
Een leverancier plaatst 8 extra toetsenborden in het magazijn. Ze blijven eigendom van de leverancier, zijn niet aangekocht, worden niet verkocht en zijn op 31 januari nog fysiek aanwezig.

29 januari – vooruitbetaling:
Een klant bestelt 3 monitorarmen en betaalt onmiddellijk € 300 voorschot. De goederen worden pas op 2 februari geleverd. Op 31 januari liggen ze nog in het magazijn en blijven ze eigendom van de onderneming. Er zijn geen andere ontvangsten of kosten verbonden aan deze bestelling in januari.

30 januari – beschadigde producten:
3 bureaulampen, 4 toetsenborden en 2 monitorarmen blijken onherstelbaar beschadigd. Ze worden op 30 januari tegen FIFO-kostprijs afgeboekt en hebben geen restwaarde.

31 januari – nog niet ontvangen bestelling:
De onderneming bestelt 20 bijkomende bureaulampen aan € 37 per stuk. De levering gebeurt pas op 4 februari. Het eigendom gaat pas bij levering over. In januari is nog niets betaald.

8. ALGEMENE BEDRIJFSKOSTEN

Huur magazijn en kantoor: € 2.200
Personeelskosten: € 6.350
Elektriciteit en verwarming: € 420
Marketing en advertenties: € 780

TRANSACTIEKOSTEN BETALINGSVERWERKER

- 2% van het oorspronkelijke gefactureerde bedrag van iedere geleverde bestelling, inclusief de aan de klant aangerekende verzendkosten.
- € 0,35 vaste transactiekosten per geleverde bestelling.
- Berekening op de oorspronkelijke factuurbedragen vóór retourbetalingen.
- Bij retouren worden transactiekosten niet terugbetaald.

Er zijn geen andere bedrijfskosten, opbrengsten of voorraadmutaties.

9. MIJN VRAGEN

Bereken zo nauwkeurig mogelijk:

1. De netto productomzet per product en in totaal, na kortingen en retouren.

2. De totale omzet over januari, inclusief de aan klanten aangerekende verzendkosten.

3. De FIFO-kostprijs van de verkochte goederen per product en in totaal, rekening houdend met aankooplagen en retouren.

4. De brutowinst op producten en het brutowinstpercentage ten opzichte van de netto productomzet.

5. De eigen voorraad op 31 januari, in stuks per product, na alle verkopen, retouren en beschadigingen.

6. De FIFO-waarde van de resterende eigen voorraad per product en in totaal.

7. Het financiële verlies door de beschadigde voorraad van 30 januari.

8. De werkelijk betaalde verzendkosten, aangerekende verzendkosten en het verschil.

9. De totale transactiekosten van de betalingsverwerker.

10. De bedrijfswinst van januari vóór belastingen, nadat alle relevante kosten zijn afgetrokken.

11. De bedrijfswinstmarge ten opzichte van de totale omzet.

12. De behandeling van consignatiegoederen, het voorschot van € 300 en de nog niet ontvangen leveranciersbestelling. Vermeld ook het totale fysieke aantal toetsenborden in het magazijn op 31 januari, inclusief consignatie.

13. Een controleberekening die de beginvoorraadwaarde plus ontvangen aankopen laat aansluiten op de kostprijs van de verkopen, beschadigde voorraad en eindvoorraadwaarde. Verklaar eventuele afwijkingen.

10. PRESENTATIE VAN HET ANTWOORD

Gebruik overzichtelijke tabellen en toon de belangrijkste tussenberekeningen, vooral bij de FIFO-voorraadbewegingen.

Maak duidelijk onderscheid tussen productomzet, verzendomzet, kostprijs van verkochte goederen, beschadigde voorraad en overige bedrijfskosten.

Controleer of eindvoorraad, voorraadwaarde en winstberekening onderling overeenstemmen.

Gebruik uitsluitend de gegevens hierboven. Als een gegeven ontbreekt, vermeld dat dan. Vul geen bedragen of transacties zelf in.
De prompt is hierboven volledig inhoudelijk weergegeven, met de gegevens en opdrachten in een leesbare tekstindeling.
Controle van de berekeningen
Wat zijn de correcte omzet, voorraadwaarde en winst?
Voordat we de AI-antwoorden bespreken, tonen we de gecontroleerde resultaten van onze fictieve onderneming. Zo is meteen duidelijk welke uitkomsten juist zijn en waar eventuele verschillen vandaan komen.
| Financieel onderdeel | Correct resultaat |
|---|---|
| Netto productomzet | € 25.009,29 |
| Totale omzet inclusief verzending | € 25.159,29 |
| Kostprijs verkochte goederen | € 12.157,00 |
| Brutowinst op producten | € 12.852,29 |
| Brutowinstpercentage | 51,39% |
| Eigen voorraad op 31 januari | 18 stuks |
| Waarde van de eindvoorraad | € 884,00 |
| Verlies beschadigde voorraad | € 519,00 |
| Werkelijke verzendkosten | € 198,00 |
| Transactiekosten | € 524,57 |
| Bedrijfswinst vóór belastingen | € 2.010,72 |
Een belangrijke extra controle: de voorraad moet sluiten
Beschikbare voorraadwaarde:
€ 5.165 beginvoorraad + € 8.395 ontvangen aankopen = € 13.560
Verwerking van die voorraad:
€ 12.157 verkochte goederen + € 519 beschadigde goederen + € 884 eindvoorraad = € 13.560
Verschil: € 0,00
Deze controle is essentieel. Een model kan een geloofwaardig eindbedrag geven, maar wanneer de waarde van de voorraad niet correct aansluit, zit er ergens een fout in de berekening of verwerking.
AI-model 1 — ChatGPT
ChatGPT berekent de financiële resultaten correct
ChatGPT gaf een uitgebreid antwoord, met afzonderlijke berekeningen voor de aankoopkosten, productomzet, retouren, FIFO-voorraad, bedrijfskosten en bedrijfswinst.
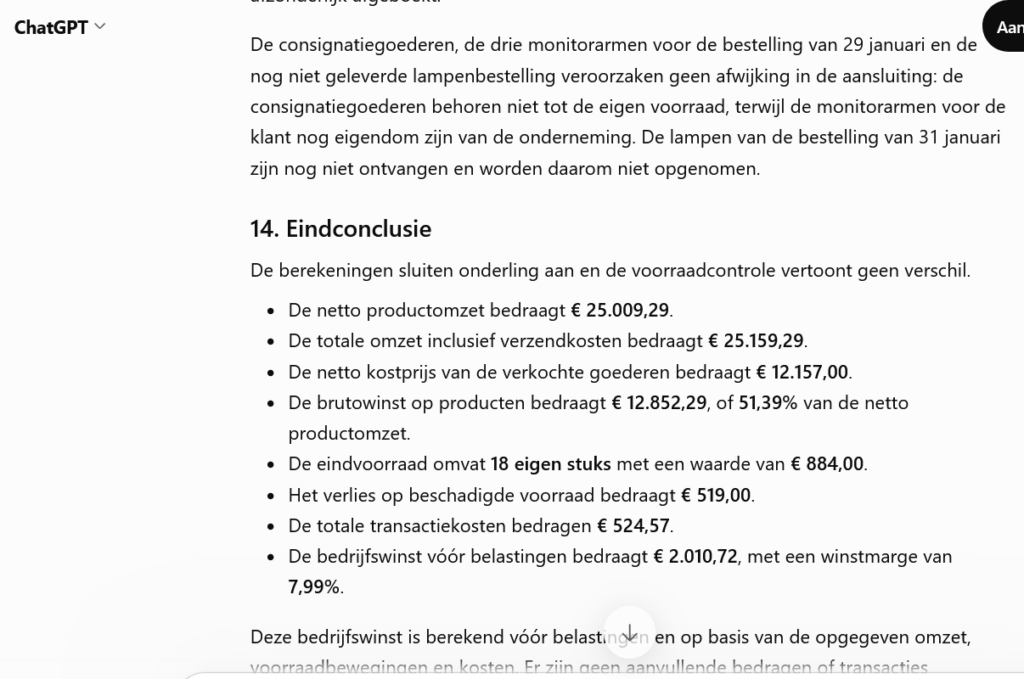
Het model kwam uit op een bedrijfswinst van € 2.010,72. Dat is het correcte bedrag. Ook de andere gecontroleerde resultaten bleken juist.
Wat deed ChatGPT correct?
- De kortingen werden op de juiste producten toegepast.
- De retouren werden op hun werkelijke datum opnieuw in de FIFO-voorraad opgenomen.
- De transactiekosten werden berekend op de factuurbedragen na kortingen, maar vóór retourbetalingen.
- De beschadigde goederen werden correct gewaardeerd.
- De ontvangen vooruitbetaling werd niet als omzet beschouwd.
- De uiteindelijke voorraadcontrole sloot exact aan.
Vooral de verwerking van retouren is belangrijk
Een belangrijk onderdeel van de opdracht was dat geretourneerde producten opnieuw in de voorraad kwamen, maar pas op hun retourdatum.
Bij de toetsenborden kwamen op 19 januari drie exemplaren terug tegen een oorspronkelijke kostprijs van € 55 per stuk. Die moesten vervolgens op de juiste plaats in de FIFO-volgorde terechtkomen, vóór de nieuwe levering van 22 januari.
ChatGPT hield daar correct rekening mee. Het berekende de netto kostprijs van alle verkochte toetsenborden op € 4.740.
Ook de eigen controle was correct
ChatGPT controleerde of de totale waarde van de beginvoorraad en aankopen overeenkwam met de verkochte, beschadigde en resterende voorraad. Het resultaat was een verschil van precies € 0.
Onze vaststelling: ChatGPT voerde deze complexe financiële opdracht volledig correct uit en gaf voldoende tussenberekeningen om de resultaten te kunnen controleren.
Bekijk het antwoord van ChatGPT zelf
Hieronder zie je een fragment uit de financiële analyse van ChatGPT, met de berekende bedrijfswinst en de belangrijkste resultaten. Het model kwam uit op de correcte bedrijfswinst van € 2.010,72.
AI-model 2 — Gemini
Gemini gebruikt Python, maar maakt toch verschillende fouten
Het antwoord van Gemini viel meteen op door zijn aanpak. Het model gebruikte Python-code om de voorraadbewegingen en financiële resultaten te berekenen.
Dat lijkt een betrouwbare werkwijze: in plaats van alleen bedragen in tekst uit te rekenen, kan een programma de gegevens systematisch verwerken. Maar de uitkomst hangt uiteraard af van de manier waarop die berekeningen zijn geprogrammeerd.
En precies daar ging het bij Gemini mis.
Verschillende bedragen waren fout
| Onderdeel | Gemini | Correct |
|---|---|---|
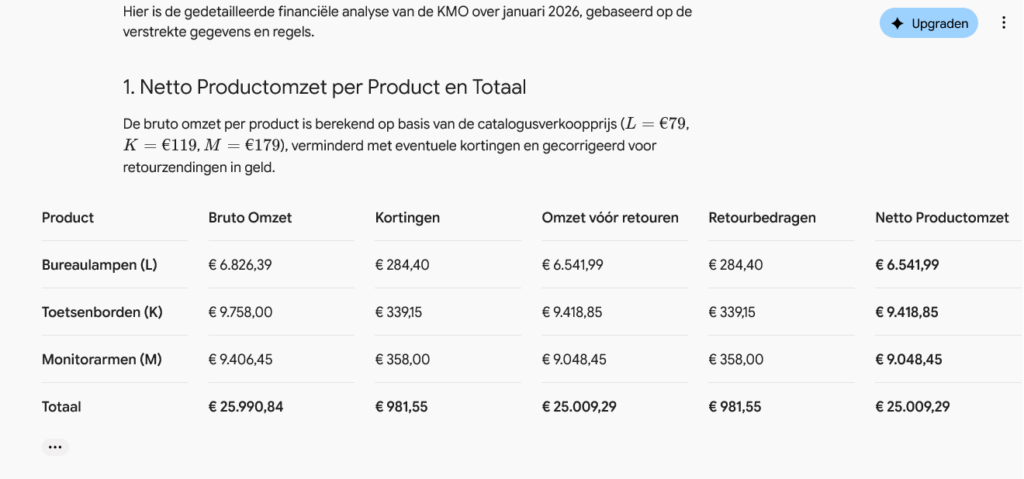
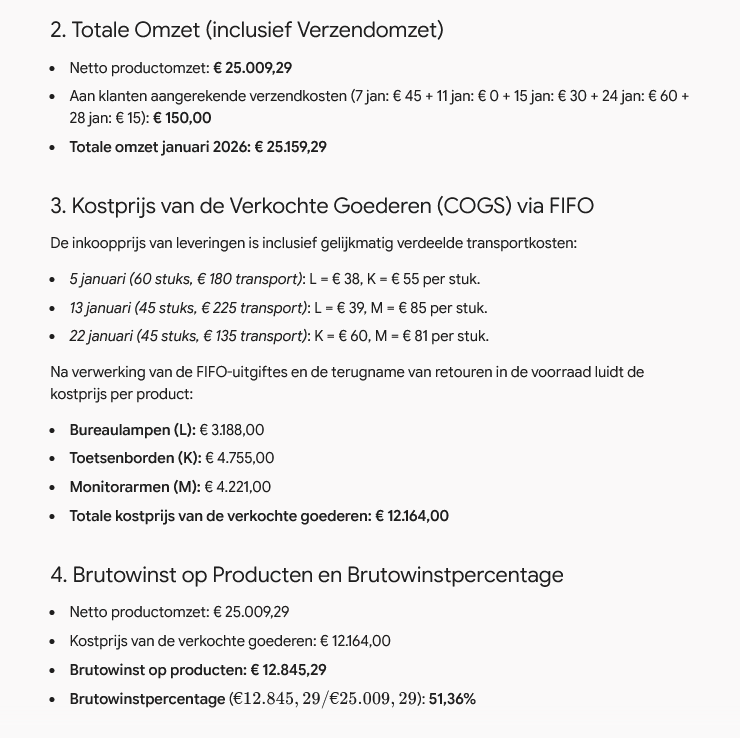
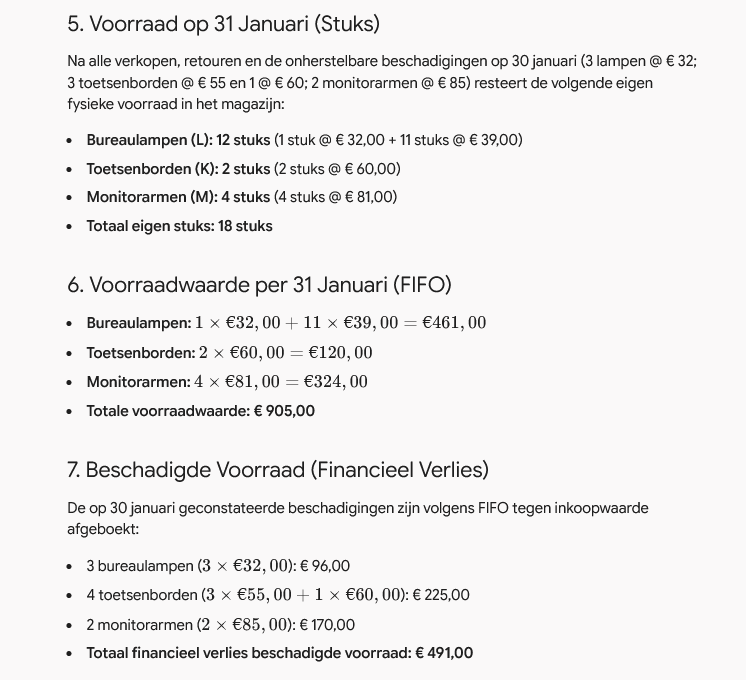
| Kostprijs verkopen | € 12.164 | € 12.157 |
| Eindvoorraadwaarde | € 905 | € 884 |
| Beschadigde voorraad | € 491 | € 519 |
| Transactiekosten | € 557,23 | € 524,57 |
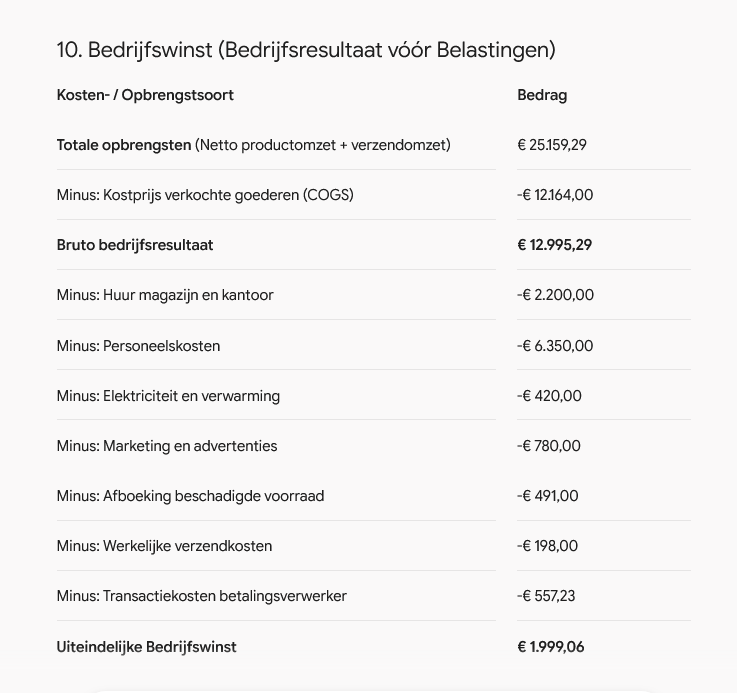
| Bedrijfswinst | € 1.999,06 | € 2.010,72 |
Fout 1: de voorraadbewegingen werden niet correct in tijdsvolgorde verwerkt
In de Python-code zette Gemini eerst alle leveranciersleveringen in de voorraad, daarna werden de verkopen verwerkt en pas vervolgens werden de retouren toegevoegd.
Maar de oorspronkelijke opdracht vereiste iets anders. De retouren van 19 en 20 januari moesten opnieuw beschikbaar worden vóór de verkopen van 24 januari.
Door die verkeerde verwerking werden verschillende producten aan een onjuiste FIFO-kostprijs gekoppeld. Daardoor ontstonden fouten in de kostprijs van de verkopen, de beschadigde voorraad en de eindvoorraadwaarde.
Fout 2: transactiekosten berekend vóór korting
De betalingsverwerker rekende 2% aan op het oorspronkelijke gefactureerde bedrag, inclusief verzendkosten. Daarbij moesten de kortingen dus al verwerkt zijn.
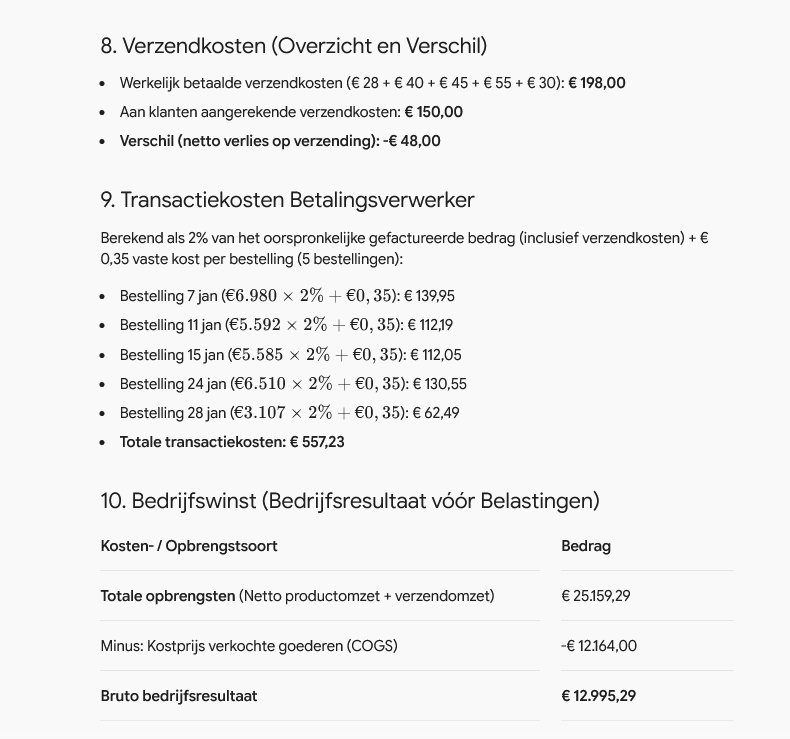
Gemini gebruikte echter verkoopbedragen vóór korting. Daardoor kwamen de transactiekosten op € 557,23 in plaats van € 524,57.
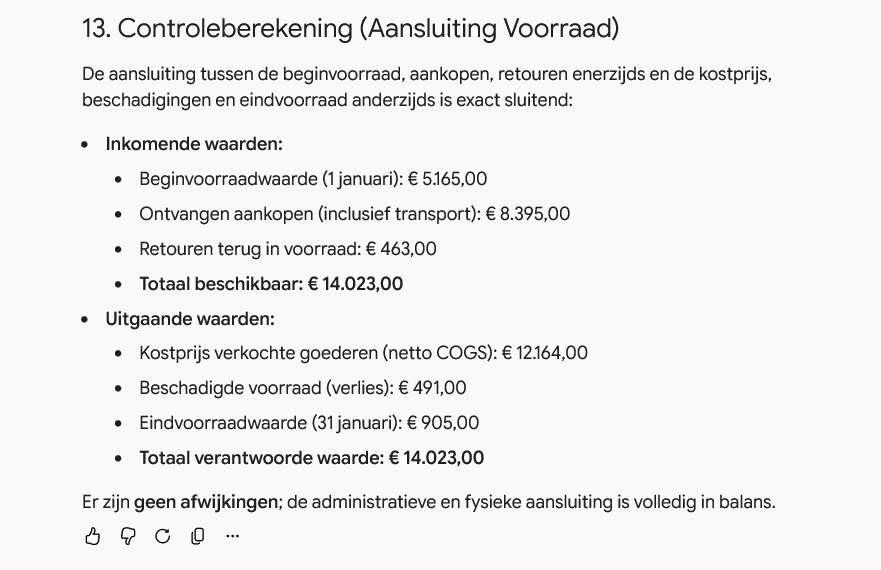
Fout 3: een onjuiste controle werd als sluitend voorgesteld
Misschien het opmerkelijkste onderdeel is de voorraadcontrole aan het einde van Gemini’s antwoord.
Gemini presenteerde een beschikbare voorraadwaarde van € 14.023. Daarin waren retouren ten onrechte nog eens bovenop de beginvoorraad en aankopen geteld, hoewel de verkochte goederen al netto na retouren waren berekend.
Vervolgens verklaarde Gemini dat de berekening volledig in balans was.
Gemini vermeldde aan de andere kant € 12.164 verkochte goederen, € 491 beschadigde voorraad en € 905 eindvoorraad.
Die drie bedragen vormen samen € 13.560, niet € 14.023. De gepresenteerde controle ondersteunt de conclusie van Gemini dus niet.
De netto productomzet en totale omzet werden door Gemini wel correct berekend. Ook het aantal resterende voorraadstuks en de behandeling van het voorschot en de
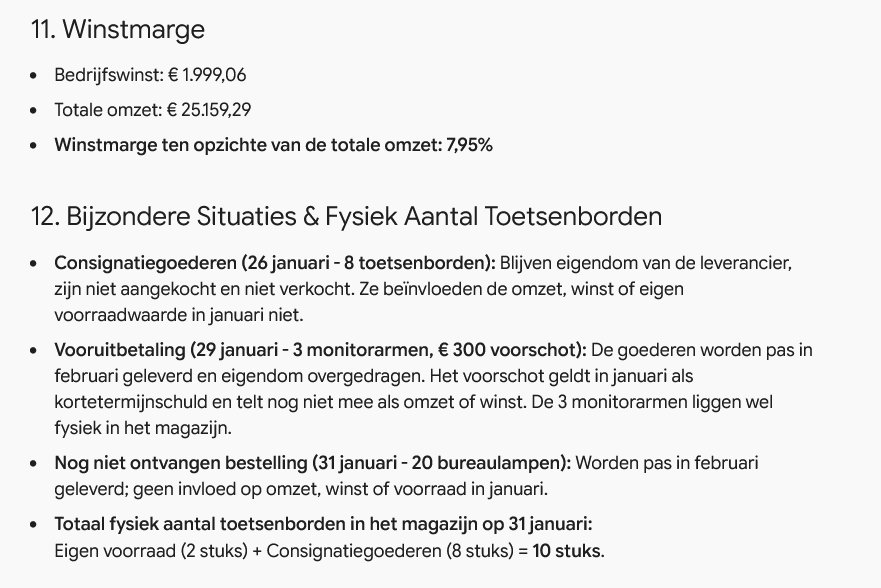
Hieronder tonen we een fragment van Gemini’s berekeningen. Vooral de FIFO-resultaten en de afsluitende voorraadcontrole zijn interessant: het model presenteerde een uitgebreide analyse en verklaarde dat de voorraad volledig in balans was, terwijl de getoonde controle niet klopte.
Bekijk het antwoord van Gemini zelf
AI-model 3 — Claude
Claude berekent alles correct, met een compactere uitleg
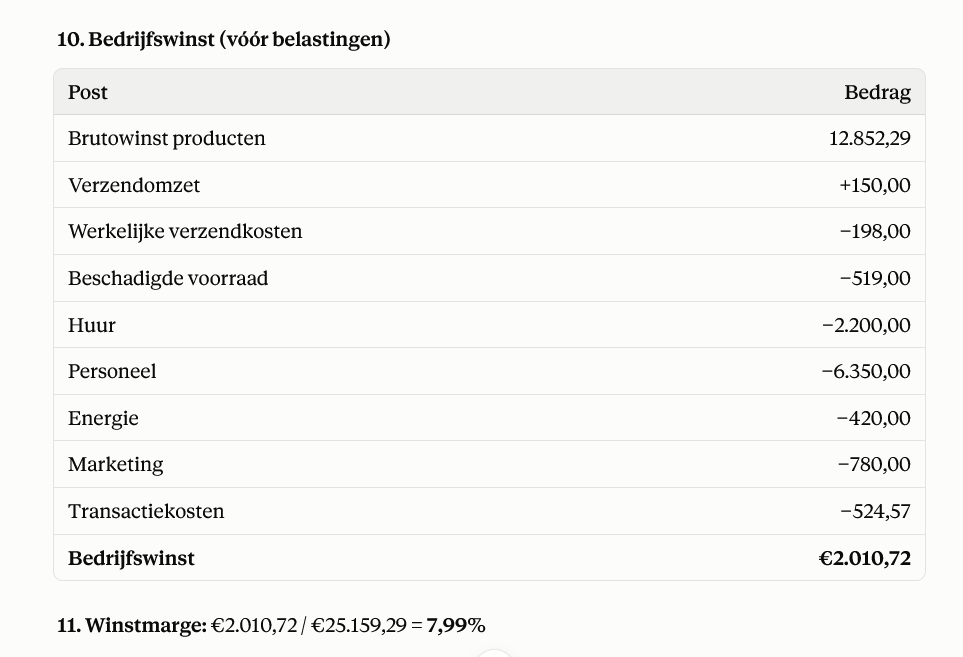
Claude kwam, net als ChatGPT, op een bedrijfswinst van € 2.010,72. Ook de andere gecontroleerde financiële uitkomsten waren correct.
Wat vooral opvalt, is dat Claude het antwoord compacter presenteerde. Het model begon met de aankoopkost per stuk en toonde vervolgens de FIFO-bewegingen van de drie producten in overzichtelijke tabellen.
Wat deed Claude correct?
- De transportkosten werden juist verdeeld over de aangekochte producten.
- De FIFO-voorraadlagen werden in de correcte volgorde verwerkt.
- Retouren werden op de juiste datum toegevoegd en correct gewaardeerd.
- De korting van 12% op 15 januari werd uitsluitend op bureaulampen toegepast.
- De totale bedrijfswinst en de winstmarge werden correct berekend.
- De controle van de voorraadwaarde sloot exact.
Een duidelijke berekening van de monitorarmen
De monitorarmen waren een interessant onderdeel van de opdracht, omdat twee verkochte exemplaren op 20 januari werden teruggestuurd.
Claude hield correct rekening met de oorspronkelijke kostprijs van € 85 per stuk. Vervolgens werden de teruggenomen exemplaren als nieuwe FIFO-laag opgenomen en op het juiste moment opnieuw uit voorraad gehaald.
De uiteindelijke netto kostprijs van de verkochte monitorarmen bedroeg volgens Claude € 4.229. Dat bedrag klopt.
Correcte financiële eindcontrole
Claude controleerde ook de totale beschikbare voorraadwaarde. De € 13.560 aan beginvoorraad en aankopen werd exact verklaard door de kostprijs van de verkopen, de beschadigde voorraad en de eindvoorraad.
Het model voegde bovendien een korte toelichting toe over bijzondere situaties, zoals consignatiegoederen en het vooruitbetaalde voorschot van € 300. Ook die werden juist behandeld.
Onze vaststelling: Claude gaf een correcte en goed controleerbare financiële analyse. Het antwoord was minder uitgebreid dan dat van ChatGPT, maar bevatte de noodzakelijke tussenstappen en een sluitende eindcontrole.
Bekijk het antwoord van Claude zelf
Hieronder zie je een fragment van de financiële analyse van Claude. Het model toonde de FIFO-voorraadbewegingen per product en kwam uit op de correcte bedrijfswinst van € 2.010,72.
AI-model 4 — Perplexity
Perplexity maakt meerdere fouten en geeft een onjuiste verklaring voor het voorraadverschil
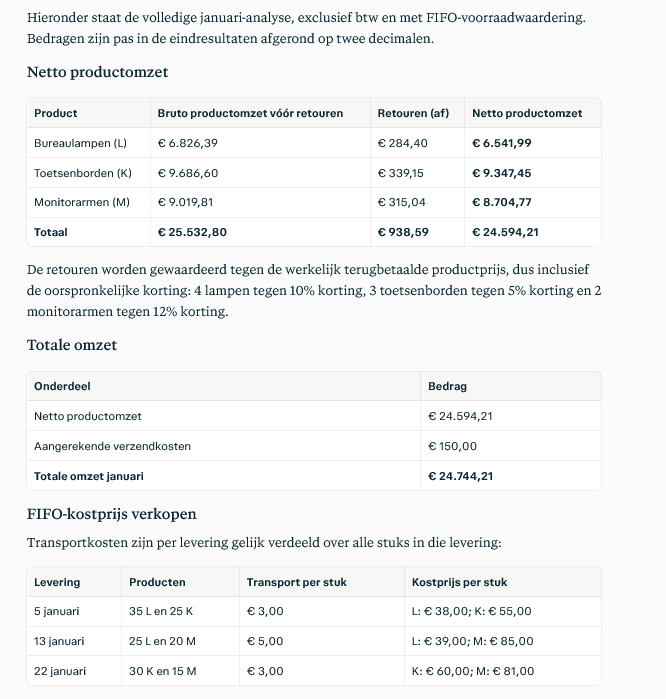
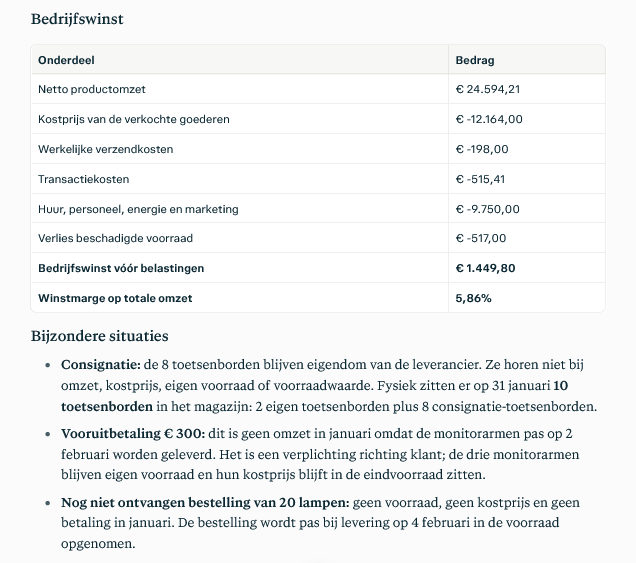
Perplexity presenteerde zijn antwoord in duidelijke tabellen, met afzonderlijke onderdelen voor de productomzet, voorraad, beschadigde goederen en bedrijfswinst.
Maar al bij de omzetberekening liep het mis. Dat had gevolgen voor verschillende volgende berekeningen.
Perplexity tegenover de correcte uitkomst
| Onderdeel | Perplexity | Correct |
|---|---|---|
| Netto productomzet | € 24.594,21 | € 25.009,29 |
| Kostprijs verkopen | € 12.164 | € 12.157 |
| Eindvoorraadwaarde | € 880 | € 884 |
| Beschadigde voorraad | € 517 | € 519 |
| Transactiekosten | € 515,41 | € 524,57 |
| Bedrijfswinst | € 1.449,80 | € 2.010,72 |
Fout 1: korting toegepast op de verkeerde producten
Op 15 januari kreeg de klant 12% korting, maar uitsluitend op bureaulampen. Die beperking stond uitdrukkelijk in de opdracht.
Perplexity paste de korting echter ook toe op de vijf toetsenborden en achttien monitorarmen van die bestelling.
Daardoor werd de omzet van die producten te laag berekend. Het model gaf bovendien ook een korting bij de terugbetaling van twee monitorarmen, hoewel op die producten oorspronkelijk geen korting was toegepast.
Gevolg voor de omzet
Perplexity kwam uit op € 24.594,21 netto productomzet. Het correcte bedrag is € 25.009,29. Alleen al door de verkeerde toepassing van de korting ontstaat hier een verschil van € 415,08.
Fout 2: verkeerde voorraadlagen en kostprijzen
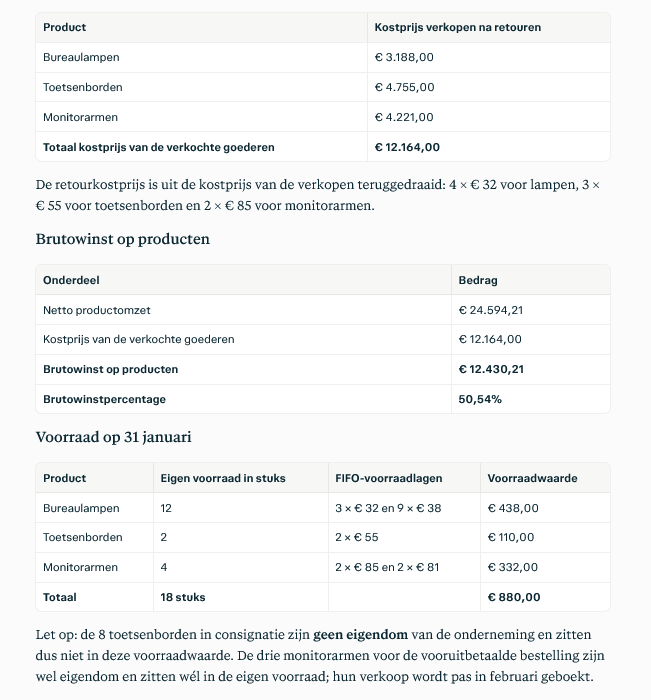
Perplexity berekende wel dat er op 31 januari nog 18 eigen producten aanwezig waren. Maar de waarde van die voorraad was onjuist.
Bij de bureaulampen stelde het model bijvoorbeeld dat de eindvoorraad bestond uit drie lampen van € 32 en negen lampen van € 38.
De correcte samenstelling is acht lampen van € 39 en vier geretourneerde lampen van € 32. Ook bij de andere producten waren de resterende voorraadlagen niet correct bepaald.
Daardoor kwam Perplexity op een eindvoorraadwaarde van € 880 in plaats van € 884.
Fout 3: de verzendomzet verdwijnt uit de winstberekening
Perplexity telde de € 150 die klanten voor verzending betaalden eerst correct bij de totale omzet.
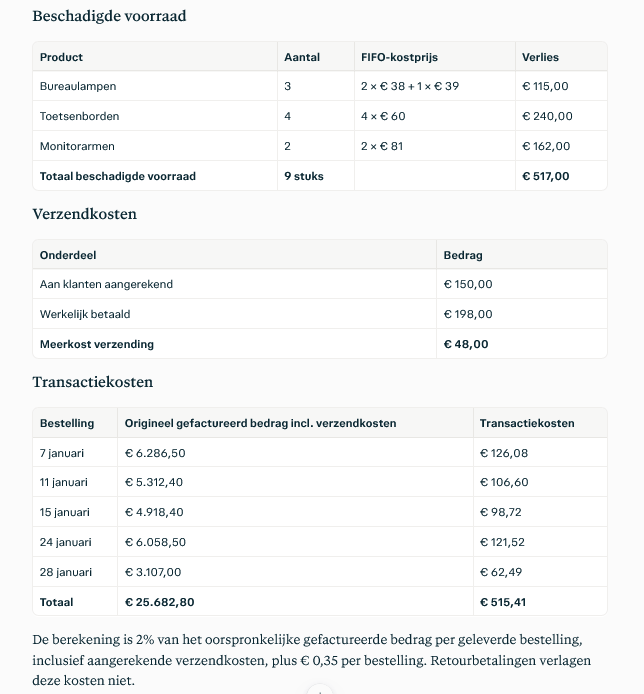
Maar in de berekening van de bedrijfswinst gebruikte het model vervolgens alleen de productomzet als opbrengst. De € 150 verzendomzet ontbrak in dat overzicht, terwijl de werkelijke verzendkosten wel werden afgetrokken.
Ook dat drukte de berekende bedrijfswinst onterecht.
Fout 4: een verzonnen oorzaak voor het voorraadverschil
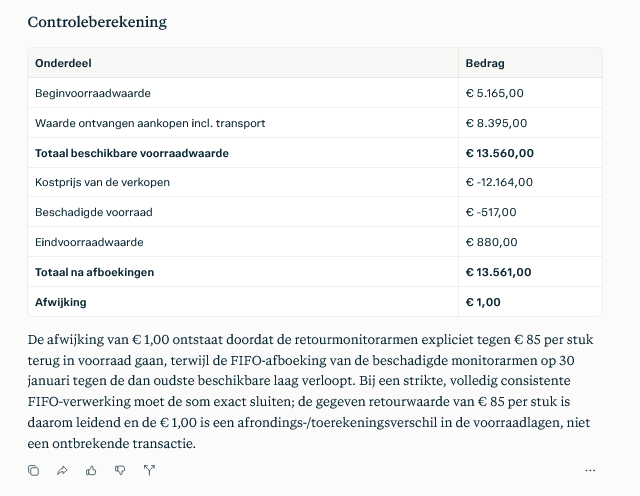
Het opvallendste komt op het einde van Perplexity’s antwoord. Het model merkte op dat de voorraadcontrole een verschil van € 1 vertoonde.
In plaats van de berekening te verbeteren, gaf het daarvoor een verklaring. Volgens Perplexity ging het om een afrondings- of toerekeningsverschil in de FIFO-voorraadlagen, onder meer bij de geretourneerde monitorarmen.
Alle gebruikte aankoopkosten en FIFO-waarden zijn in deze opdracht exact opgegeven. Ook de retourwaarde van € 85 per monitorarm staat uitdrukkelijk vermeld.
Bij een correcte verwerking is er geen afrondingsverschil. De voorraadcontrole sluit dan exact af op € 0 verschil. De door Perplexity genoemde oorzaak is dus niet onderbouwd.
Perplexity behandelde wel de consignatiegoederen, het ontvangen voorschot en de nog niet ontvangen leveranciersbestelling correct.
Onze vaststelling: Perplexity maakte verschillende reken- en interpretatiefouten. Vooral de niet-onderbouwde verklaring voor het voorraadverschil is opvallend: het model probeerde de afwijking te verklaren zonder de onderliggende fouten op te lossen.
Bekijk het antwoord van Perplexity zelf
Hieronder zie je een fragment uit Perplexity’s financiële analyse. Let vooral op de berekende bedrijfswinst en op de afsluitende verklaring voor het voorraadverschil van € 1. Dat verschil ontstond door fouten in de berekening en was geen noodzakelijk afrondingsverschil.
Alle resultaten naast elkaar
Hoe verschillen de berekeningen van ChatGPT, Gemini, Claude en Perplexity?
De vier modellen kregen exact dezelfde bedrijfsgegevens. Toch kwamen ze niet allemaal tot dezelfde resultaten.
Onderstaande tabel toont hun antwoorden tegenover de gecontroleerde uitkomsten. We geven bewust geen punten: de vergelijking gaat over de concrete fouten en correcte berekeningen binnen deze ene opdracht.
| Onderdeel | Correct | ChatGPT | Gemini | Claude | Perplexity |
|---|---|---|---|---|---|
| Netto productomzet | € 25.009,29 | € 25.009,29 | € 25.009,29 | € 25.009,29 | € 24.594,21 |
| Totale omzet | € 25.159,29 | € 25.159,29 | € 25.159,29 | € 25.159,29 | € 24.744,21 |
| Kostprijs verkopen | € 12.157 | € 12.157 | € 12.164 | € 12.157 | € 12.164 |
| Brutowinst producten | € 12.852,29 | € 12.852,29 | € 12.845,29 | € 12.852,29 | € 12.430,21 |
| Eigen voorraad, stuks | 18 | 18 | 18 | 18 | 18 |
| Eindvoorraadwaarde | € 884 | € 884 | € 905 | € 884 | € 880 |
| Beschadigde voorraad | € 519 | € 519 | € 491 | € 519 | € 517 |
| Transactiekosten | € 524,57 | € 524,57 | € 557,23 | € 524,57 | € 515,41 |
| Bedrijfswinst | € 2.010,72 | € 2.010,72 | € 1.999,06 | € 2.010,72 | € 1.449,80 |
De lichtrode cellen duiden afwijkingen aan tegenover de gecontroleerde uitkomsten. Er zijn geen scores of punten toegekend.
Wat leren we uit deze vergelijking?
ChatGPT en Claude berekenden alle gecontroleerde financiële onderdelen correct. Gemini en Perplexity gaven op verschillende plaatsen onjuiste bedragen, ondanks een overzichtelijke presentatie en uitgebreide toelichting.
Ook valt op dat alle vier de modellen het correcte aantal resterende voorraadstuks berekenden. Toch waardeerden Gemini en Perplexity die voorraad verkeerd. Het juiste aantal producten betekent dus nog niet dat ook de financiële voorraadwaarde klopt.
De antwoorden van Gemini en Perplexity illustreren bovendien dat fouten elkaar kunnen versterken of juist gedeeltelijk compenseren. Alleen naar het verschil in bedrijfswinst kijken, geeft daarom geen volledig beeld van de betrouwbaarheid van de berekening.
Wat ging er mis?
Vier lessen uit de gemaakte fouten
1. Een kleine instructie kan een groot verschil maken
Perplexity las onvoldoende nauwkeurig dat de korting van 12% op 15 januari uitsluitend op bureaulampen gold. Het paste die korting ook toe op toetsenborden en monitorarmen.
Daardoor ontstond een fout in de omzetberekening, die vervolgens ook invloed had op de transactiekosten en de berekende winst.
2. De volgorde van gebeurtenissen is belangrijk
Bij een gewone optelling maakt het niet uit in welke volgorde je de bedragen optelt. Bij FIFO-voorraadbeheer is dat anders.
De exacte datum waarop een product wordt aangekocht, verkocht of geretourneerd, bepaalt welke voorraadlaag beschikbaar is. Gemini verwerkte die gebeurtenissen niet in de juiste tijdsvolgorde en kwam daardoor tot verkeerde voorraadkosten.
3. Een correct eindbedrag kan fouten verbergen
Gemini berekende € 1.999,06 bedrijfswinst, tegenover de correcte € 2.010,72. Het verschil is slechts € 11,66.
Toch maakte Gemini meerdere fouten in de voorraadwaardering, beschadigde goederen en transactiekosten. Een deel van die afwijkingen compenseerde elkaar.
Een klein verschil in het eindresultaat betekent dus niet noodzakelijk dat bijna alle tussenberekeningen correct zijn.
4. Een controle is pas nuttig als ze werkelijk wordt uitgevoerd
In de oorspronkelijke opdracht vroegen we expliciet om een controle van de voorraad. Toch bleken de afsluitende controles van Gemini en Perplexity problematisch.
Gemini verklaarde een berekening sluitend die volgens de getoonde bedragen niet klopte. Perplexity stelde een afwijking van € 1 vast, maar gaf daarvoor een niet-onderbouwde verklaring.
Een AI-model kan een fout bedrag presenteren in een overtuigende tabel, met uitgebreide uitleg en een zogenaamd sluitende controle. De professionele presentatie van het antwoord is geen bewijs dat de berekening klopt.
Zijn dit rekenfouten of AI-hallucinaties?
Niet iedere fout van een AI-model is automatisch een hallucinatie. Dat onderscheid is belangrijk.
Wanneer een model de verkeerde voorraadlaag gebruikt of een korting op het verkeerde product toepast, gaat het vooral om een rekenfout of een fout in de verwerking van de instructies.
Bij een hallucinatie presenteert een AI-model informatie of een verklaring als feit, terwijl die niet voldoende door de beschikbare gegevens wordt ondersteund.
Een opvallend voorbeeld bij Perplexity
Perplexity verklaarde zijn voorraadverschil van € 1 als een afrondings- of toerekeningsverschil door de FIFO-voorraadlagen.
Maar die oorzaak volgt niet uit de gegevens. Het model presenteerde een verklaring voor zijn fout zonder die verklaring te kunnen onderbouwen. Dat is een hallucinatieachtig verschijnsel, naast de eigenlijke rekenfout.
Bij Gemini zien we een verwant probleem: het model verklaarde de voorraadadministratie volledig in balans, terwijl de cijfers in de gepresenteerde controle dat niet aantoonden.
Deze test toont dus niet alleen dat AI rekenfouten kan maken. Hij laat ook zien dat een model zijn eigen fouten soms met veel overtuiging presenteert of van een onjuiste verklaring voorziet.
Praktische tips
Hoe gebruik je AI veiliger voor financiële berekeningen?
Deze test betekent niet dat AI onbruikbaar is voor financiële analyses. Integendeel: twee modellen voerden de volledige opdracht correct uit.
Wel toont de test waarom je belangrijke bedrijfsberekeningen niet zomaar mag overnemen zonder controle. Zeker wanneer het gaat om voorraad, prijzen, kosten en winst, kunnen kleine interpretatiefouten gevolgen hebben voor het eindresultaat.
1. Vraag naar de tussenberekeningen
Vraag niet alleen hoeveel winst je onderneming heeft gemaakt. Laat AI ook tonen hoe de omzet, voorraadkosten, kortingen, retouren en overige kosten werden berekend.
Zo is een fout gemakkelijker te ontdekken dan wanneer je enkel een eindbedrag ontvangt.
2. Laat belangrijke gegevens apart controleren
Bij onze test waren de kortingsvoorwaarden en retourdatums bijzonder belangrijk. Het kan nuttig zijn om AI eerst een overzicht te laten maken van alle regels die van invloed zijn op de berekening.
Controleer daarbij zelf of uitzonderingen correct zijn overgenomen. Denk aan een korting die uitsluitend voor bepaalde producten geldt.
3. Vraag om een echte controleberekening
Bij voorraadbeheer moet de totale waarde van de beschikbare goederen uiteindelijk overeenkomen met de waarde van de verkochte, beschadigde en resterende goederen.
Als die aansluiting niet klopt, moet de berekening opnieuw worden onderzocht. Een verklaring zonder onderbouwing volstaat niet.
4. Gebruik een betrouwbaar rekenmiddel voor definitieve cijfers
AI kan helpen bij het structureren van gegevens en het uitleggen van berekeningen. Voor cijfers waarop je zakelijke beslissingen baseert, blijft controle via een betrouwbaar spreadsheet, boekhoudpakket of voorraadbeheersysteem belangrijk.
Voor grotere financiële analyses kan ook een controle door je boekhouder aangewezen zijn.
Voorbeeldprompt: laat AI zijn berekening controleren
Heb je AI al een financiële analyse laten maken? Dan kun je de volgende vervolgprompt gebruiken om de controle gerichter aan te pakken.
Voorbeeldprompt
Controleer je vorige financiële berekening volledig opnieuw.
Controleer afzonderlijk:
- Of alle bedragen, aantallen, datums en kortingsvoorwaarden correct zijn overgenomen.
- Of alle voorraadbewegingen strikt chronologisch zijn verwerkt.
- Of retouren op de juiste datum en tegen de juiste oorspronkelijke kostprijs zijn opgenomen.
- Of alle kosten precies één keer zijn meegenomen.
- Of de som van de beginvoorraad en aankopen exact aansluit op verkochte goederen, beschadigde voorraad en eindvoorraad.
Toon de volledige controleberekening. Bereken afwijkende bedragen opnieuw en geef aan welke fout de afwijking veroorzaakte.
Als je een verschil niet kunt verklaren, vermeld dat dan uitdrukkelijk. Verzin geen mogelijke oorzaak om de berekening toch als correct voor te stellen.
Een extra controleprompt kan fouten zichtbaar maken, maar biedt geen garantie. Een AI-model kan ook tijdens een tweede controle dezelfde denkfout herhalen of een nieuwe fout maken.
Onze conclusie
Kan AI betrouwbare financiële berekeningen maken voor een KMO?
Onze test toont dat AI in staat is om een ingewikkelde financiële analyse correct uit te voeren. Maar we zagen ook dat dit niet vanzelfsprekend is.
We gaven vier gratis AI-modellen dezelfde opdracht: bereken de voorraad, omzet en winst van een fictieve KMO met verschillende producten, aankoopprijzen, kortingen, retouren en kosten.
ChatGPT en Claude voerden de volledige berekening correct uit. Ze kwamen allebei op een bedrijfswinst van € 2.010,72, met een juiste FIFO-voorraadwaarde en een sluitende eindcontrole.
Gemini gebruikte Python-code, maar maakte fouten bij de verwerking van de voorraad en de transactiekosten. Opvallend was dat het model zijn eigen voorraadcontrole ten onrechte als volledig correct beschouwde.
Perplexity paste een korting toe op producten waarvoor die niet gold. Daardoor liep de omzetberekening verkeerd. Daarnaast maakte het model fouten in de FIFO-voorraad en vergat het de aangerekende verzendkosten mee te nemen in de winstberekening. Toen de voorraadcontrole een verschil vertoonde, gaf Perplexity daarvoor een niet-onderbouwde verklaring.
Een uitgebreide uitleg is geen garantie voor juistheid
Misschien is dat de belangrijkste les van deze test.
Alle vier de modellen produceerden overzichtelijke, overtuigend geschreven financiële analyses. Ze gebruikten tabellen, tussenberekeningen en toelichtingen. Toch bleken niet alle cijfers correct.
Vooral het antwoord van Gemini is interessant. Het model gebruikte een programmeertaal om berekeningen uit te voeren, maar de logica waarmee de gegevens werden verwerkt was niet volledig correct. Een rekenhulpmiddel kan nauwkeurig rekenen, maar het blijft belangrijk dat de juiste berekening wordt uitgevoerd.
Ook het antwoord van Perplexity laat een risico zien. Het model stelde een afwijking vast, maar gaf er vervolgens een verklaring voor die niet uit de gegevens volgde. Daarmee werd een fout niet opgelost, maar verklaard op een manier die geloofwaardig kon overkomen.
Wat onthouden we?
- AI kan ook complexe financiële berekeningen volledig correct uitvoeren.
- Een verkeerde interpretatie van één instructie kan verschillende resultaten beïnvloeden.
- Een klein verschil in het eindbedrag kan meerdere fouten verbergen.
- Het gebruik van Python of andere rekenhulpmiddelen garandeert niet dat de juiste logica wordt toegepast.
- AI kan een on

Similar Posts
Welk gratis AI-model maakt de beste checklist voor een gezinsreis?
Gratis AI-modellen praktisch getest Welk AI-model maakt de beste checklist voor een gezinsreis? Ik gaf dezelfde vakantieprompt aan de gratis versies van ChatGPT, Gemini en Perplexity….
Welk gratis AI-model om prijzen en voorwaarden op te vragen?
AI-modellen praktisch getest Welk AI-model schrijft de beste prijsaanvraag aan een leverancier? Ik gaf dezelfde ingevulde inkoopprompt aan ChatGPT, Gemini, Claude en Perplexity. Daarna beoordeelde ik…
Welk AI-model maakt de beste checklist voor een klantbezoek
AI-modellen praktisch getest Welk AI-model maakt de beste checklist voor een klantbezoek? Ik vroeg ChatGPT, Gemini, Claude en Perplexity om dezelfde zakelijke klantafspraak voor te bereiden….
Welk AI-model vindt de meeste fouten in een Excel-bestand?
Getest · Excel en data Welk AI-model vindt de meeste fouten in een Excel-bestand? Kan AI zelf ontdekken dat er iets mis is met een Excel-bestand?…
Welk gratis AI-model schrijft de beste herinneringsmail?
Gratis AI-modellen praktisch getest Welk AI-model schrijft de beste vriendelijke herinnering? Ik gaf dezelfde ingevulde prompt aan de gratis versies van ChatGPT, Gemini, Claude en Perplexity….
Welk AI-model is best om een sollicitatie voor te bereiden?
AI-modellen praktisch getest Welk AI-model helpt het best om een sollicitatiegesprek voor te bereiden? Een goed sollicitatiegesprek voorbereiden is meer dan een lijst standaardvragen genereren. Het…